Превратите отходы вашего предприятия
в 3 источника дохода
Видео о технологии (русская озвучка): было создано для продвижения технологии в Индии.
Разработаем и произведем оборудование 100% переработки ваших отходов для сокращения затрат и получения господдержки
01
0% налог
на прибыль, имущество, транспорт и др.
Статус «Инновационное предприятие» Сколково обнуляет налог на прибыль, транспорт и имущество до 10 лет, снижает страховые взносы до 7,6% *
02
150 000 — 300 000 ₽ экономят наши клиенты (МСП)
на вывозе отходов
Регоператоры и подрядчики берут за вывоз всё больше. Переработка на месте снимает эту статью целиком — и закрывает вопрос 100% переработки для получения льгот.
03
Уменьшение закупа сырья или льготная продажа продуктов переработки
Линия может уменьшать ваш закуп фанеры, листов, профиля, погонажных материалов (доска, брус) или создать доп. источник дохода с 1% НДС на его продажу
Рассчитать эффект
налоговые льготы
Что даёт статус Инновационного Предприятия Сколково
0%
налог на прибыль
До 10 лет с момента получения статуса — вместо действующей ставки. Считается в калькуляторе как экономия 20% от вашего текущего налога.
7.6%
страховые взносы
Вместо стандартных 30% — на выплаты сверх 1,5 МРОТ на сотрудника. В калькуляторе: 15% разницы от вашего ФОТ сверх базы.
0%
имущество
и транспорт
Освобождение по региональному законодательству для участников инновационных кластеров.
1% НДС
Пониженная ставка НДС для резидентов «Сколково» по реализуемым продуктам переработки отходов
региональные и Федеральные программы поддержки
Где взять деньги на оборудование
Поделимся экспертизой по подбору льготных програм финансирования от различных госструктур
| Программа | Описание | Кому подходит |
|---|---|---|
| Комбинированный кредит (постановление правительства №1764, участвуют: Минэк, ЦБ, Корпорация МСП) | Субсидии на приобретение техники для переработки отходов. При ключевой выше 12% — ключевая минус 3,5 п.п.; при 12% и ниже — минус 2,5 п.п., но не менее 3%. До 10 лет, льготный период 3 года | Производственные компании с долей софинансирования |
| ФРП (Фонд развития промышленности) | Займы по ставкам ниже ключевой. По совместным программам 5%, при гарантии 3% — на проекты переработки, если проект проходит как промышленный | Проекты с CAPEX от нескольких миллионов |
| Поддержка МТК (малых технологических компаний) Кредит и региональные субсидии. | Гранты и компенсации части затрат на оборудование. Нужен реестр МТК, стаж от 3 лет, выручка от 100 млн ₽ | Малый и средний бизнес региона |
| Корпорация МСП | Поручительства и льготные кредиты на запуск. Если не хватает залога — снимает типичный отказ банка | Заемщики без достаточного залога |
Ставки кредитных программ привязаны к ключевой ставке ЦБ. Сверено 23.10.2026; перед подачей проверим условия на официальных ресурсах.
подбираем Решение под ваши задачи и отходы производства
Переработка простых и сложных отходов
На входе
- Отходы термопластов мягких и твердых: мешки и плёнка с загрязнением, лом тары, ящиков, поддонов — идут связующим
- Инертные, неопасные отходы: обрезь, опилки, зола, шлак — идут наполнителм до 40% от массы)
На выходе
- Листы — аналог фанеры и пластиковых плит
- Профиль, доска и брус
- Элементы тары: поддоны, прокладки.
- Формованные изделия: плитка, бордюр, столбики
Режим работы
- До 696 рабочих часов в месяц (29 дней × 24 ч) плюс 24 часа на обслуживание.
- Состав линии, тех. процесс и характеристики продукта переработки подбираются под конкретное предприятие
Опекс линии — 6 000 ₽/ч (37,5 ₽/кг переработки). CAPEX — от 8 250 000 ₽ за линию, редактируется в калькуляторе.
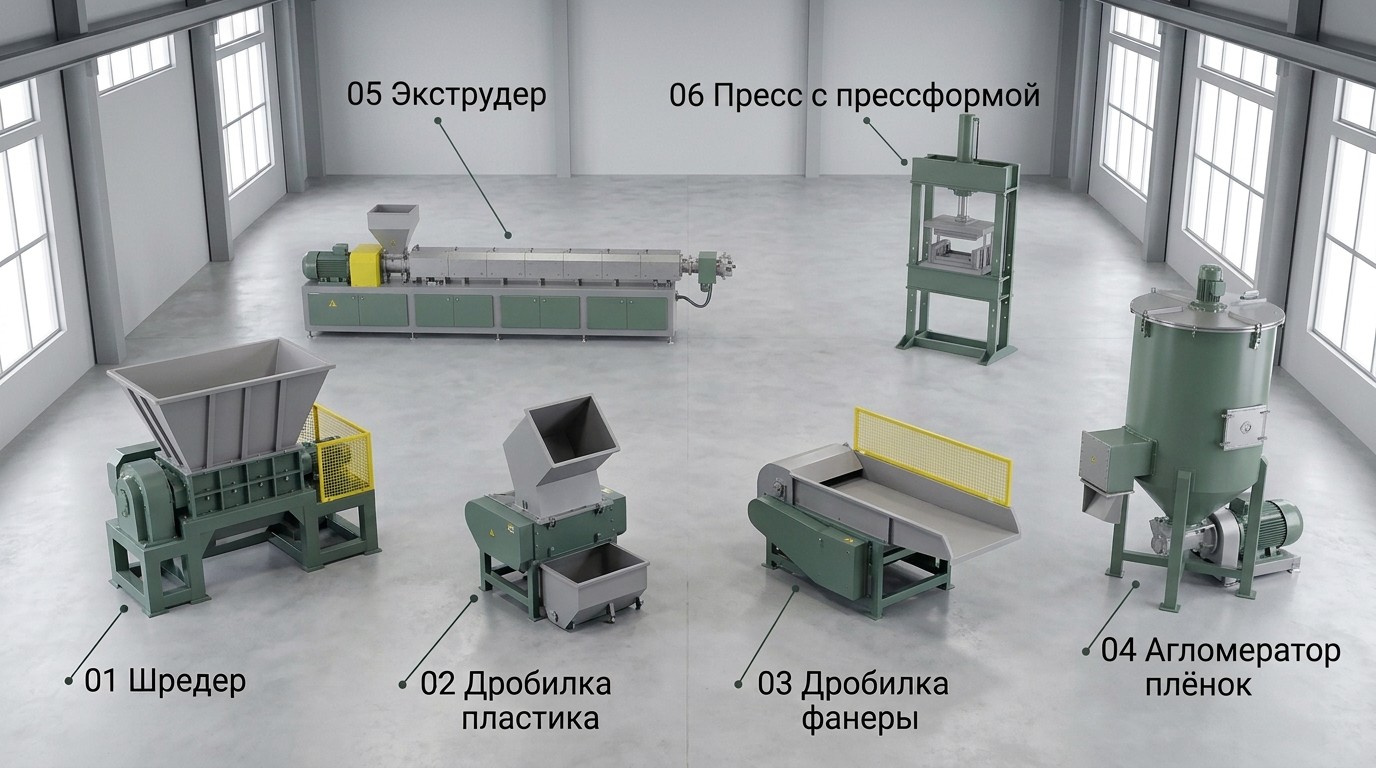
Основной состав линии (схематично)
Опционально комплектуется системами охлаждения (градирня), миксерами, расстоечными столами готовой продукции и другим вспомогательным оборудованием собственной разработки.
отрасли, где это актуально
Кому и для чего подходит переработка
Производство мебели, фанеры
Замещение закупа ДСП и фанеры собственным листом из отходов.
Стройиндустрия
Сотрированный строительный мусор
— в брус и профили из композита
Пищевка и логистика
Тара и плёнка с остатками, грязные ящики, поломанные поддоны, стрейч-плёнка с пылью и клеем.
Лесопилки, деревообрабтока
Опилки и горбыль — в наполнитель композита вместо вывоза.
Регоператоры
и сортировки ТКО
Досортировка и переработка полимерной, многослойной и целюлозной фракции на месте вместо захоронения
Пластиковые изделия
Отходы собственного производства — в продукт вместо брака на складе.
Сельское хозяйство
Плёнка сенажа, тепличная плёнка с землёй, мешки — в заборы, настил.
Котельные и металлургия
Золошлаковые отходы как наполнитель композита. Продукт: листы, плитка, бордюры с высокой износостойкостью.
показательный Кейс. июль — Октябрь 2026
Мебельная фабрика в Кирове:
налоговые льготы окупили линию за 1 год
Суть решения:
Установка линии по переработке отходов основного производства (фанера, дсп, двп, картон) + невостребованных смешанных отходов пластика с местного мусоро-сортировочного комплекса — в полимер-композитные листы (аналог фанеры)
Линия приобретена заказчиком на кредитные деньги фонда поддержки МСП под 3% (Кировская область, региональная программа — «замена леса другими инновационными материалами»), чтобы в итоге получить статус «инновационное предприятие — резидент сколково» и сэкономить на налогах.
Описание предприятия
| Продукция | кресла, столы, стулья, кушетки с сервоприводами, мебель для салонов, и др. В2В / В2С |
| Финансовые показатели |
|
| Данные предприятия |
|
Калькулятор линии переработки отходов
Рассчитывает экономию, выручку и расходы на переработку. Итоговые показатели и срок возврата вложений — в конце блока «Результат». Налоговые льготы учитываются отдельно.
Налоги и вывоз
Допущение модели: налог на прибыль + 15% введённого ФОТ. Не дублируйте взносы, если они уже входят в общую сумму экономии. Галочка не подтверждает право на льготы.
Сырьё
85% мягких / 15% твёрдых — настраиваемое допущение исходной модели, не универсальный оптимум. Рекомендация докупки не меняет введённые покупки автоматически.
Продукт и загрузка
Результат
ИТОГОВЫЕ ПОКАЗАТЕЛИ
Как считаем
- Исходные данные и все промежуточные расчёты хранятся с полной точностью. Округление применяется только при отображении и не меняет выпуск, расходы, эффект или расчёт окупаемости. Сумма округлённых строк может немного отличаться от округлённого итога: итог считается по точным значениям.
- В блоке «Результат» все дробные показатели округляются вверх до одного знака после запятой: ceil(x × 10) / 10. Целые числа не дополняются нулём. Для отрицательных чисел «вверх» означает к плюс бесконечности: −12,34 → −12,3, а не −12,4. Поэтому отображаемый расход может быть меньше по модулю менее чем на 0,1 ₽; это не консервативная оценка расходов.
- Простая окупаемость: CAPEX / положительный годовой эффект × 12. В знаменателе — эффект с выбранными допущениями: экономия, выручка и включённые налоговые льготы минус сырьё и текущие затраты. CAPEX не вычитается из знаменателя повторно.
- Полный возврат инвестиций показывается в целых месяцах: ceil(CAPEX / годовой эффект × 12). Например, 8,55 → 9 месяцев, а ровно 9 → 9. При неположительном эффекте и положительном CAPEX возврат не достигается. При CAPEX = 0 возвращать нечего: 0 месяцев.
- Модель предполагает вложение всего CAPEX в начале и равномерный результат с первого рабочего месяца. Срок считается от начала работы, без периода закупки и монтажа, разгона, календаря фактических налоговых платежей и кредита. Для реального календарного срока нужен помесячный денежный поток.
- Операционная безубыточность не равна возврату инвестиций. Здесь проверяется, покрывают ли замещение, продажи и экономия на вывозе текущие затраты БЕЗ условных налоговых льгот и БЕЗ CAPEX. При постоянной загрузке: результат ≥ 0 — с первого рабочего месяца, результат < 0 — не достигается. При нулевой партии — нет переработки, срок не определён. Точный месяц выхода после разгона эта модель не вычисляет.
- Годовой эффект после возврата инвестиций — тот же полный годовой эффект с выбранными допущениями, без повторного вычитания CAPEX. Он возникает уже во время окупаемости и используется для возврата вложений, а не появляется только после него. При отсутствии окупаемости значение показывается как текущий годовой эффект с соответствующей подписью.
- Партия наполнителя = свои отходы / доля наполнителя. Связующее закупается для фактически перерабатываемого объёма. Для полимеров партия = свои и покупные твёрдые + свои и покупные мягкие.
- Рекомендация покупки учитывает выбранную долю мягких и уже введённые покупки, но не включается в выпуск и расходы, пока объём и цена не внесены пользователем. Незаполненная цена при ненулевой покупке останавливает расчёт; явный 0 означает бесплатное сырьё.
- Производительность 160 кг/ч; доступно 696 ч/мес на линию. При нехватке мощности все потоки перерабатываются пропорционально. Все введённые покупные полимеры оплачиваются полностью, даже если часть остаётся непереработанной; остаток показывается отдельно.
- Операционные затраты = суммарные машино-часы × 6 000 ₽/ч × 12. Закупка сырья считается отдельно. Постоянные расходы при простое модель не учитывает. Покупная цена, производительность и рецептура требуют подтверждения.
- Экономия на вывозе относится только к своим отходам и масштабируется их переработанной долей. Если своих отходов нет, экономия равна нулю. При фиксированном тарифе линейное приближение может быть неверным.
- Замещение = min(выход × выбранная доля, потребность в заменяемом материале). Остаток считается проданным. Выручка не равна прибыли. Спрос, реальные цены и эквивалентность материала проверяются отдельно.
- Первый год после CAPEX = годовой эффект − CAPEX. Это справочный результат полного года работы, а не новое значение годового эффекта после окупаемости. Проценты, оборотный капитал, дисконтирование и часть налогов не моделируются.
- Покупка линии, процент переработанных отходов и формальные запуски сами по себе не подтверждают право на налоговые льготы. Условная налоговая составляющая включается отдельно; для УСН она в этой модели равна нулю.
Как запускаем
Четыре шага
Команда инженеров проекта Bionomix